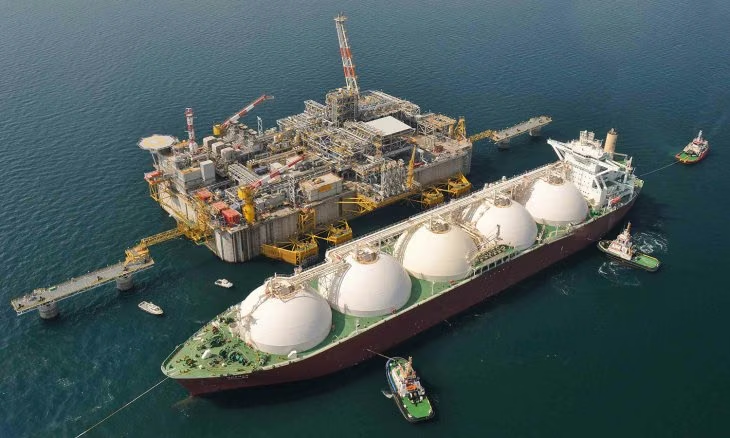
Julio A. López, editor jefe.- La gigantesca apuesta del Golfo Pérsico por el gas natural licuado (GNL) empieza a mostrar una grieta incómoda: no está claro quién comprará todo el volumen adicional que la región planea poner en el mercado. Según análisis presentados esta semana en la conferencia Gastech de Bangkok, cerca de 90 millones de toneladas anuales de GNL adicional saldrían de Medio Oriente hacia 2035, y buena parte de esa producción todavía no tendría comprador asegurado.
El caso más delicado es el de Qatar. El país, segundo mayor exportador mundial de GNL después de Estados Unidos, atraviesa la mayor expansión de su historia con los proyectos North Field East, North Field South y North Field West, que, en conjunto, sumarán 64 millones de toneladas anuales de nueva capacidad hacia 2030. El problema, señalan analistas citados en el panel «Gas y GNL en un mundo geopolíticamente fragmentado», es que Doha aún no ha cerrado contratos para colocar unos 50 millones de toneladas anuales de ese gas de cara a 2031.
Compradores que ya no quieren depender de un solo proveedor
La razón detrás de esa cautela tiene nombre propio: diversificación. Los grandes importadores asiáticos —China, Japón, India y Corea del Sur— que durante años mantuvieron contratos de larguísimo plazo con Qatar hoy prefieren repartir sus compras entre múltiples orígenes antes que concentrar el riesgo en el Golfo. Esa tendencia se aceleró después de marzo de este año, cuando ataques con misiles y drones contra la planta de Ras Laffan —el principal complejo exportador de GNL del mundo— y el cierre de facto del estrecho de Ormuz al tránsito de buques metaneros dejaron a compradores asiáticos y europeos sin una porción crítica de su suministro durante semanas. La Agencia Internacional de Energía calculó que esa crisis podría restarle al mercado global unos 120.000 millones de metros cúbicos de GNL acumulados entre 2026 y 2030, y retrasar al menos dos años la ola de nueva oferta que se esperaba del Golfo.
Ese episodio dejó una lección que los compradores no están dispuestos a olvidar pronto: ningún país quiere volver a depender de una sola región —y mucho menos de una que atraviesa un conflicto activo— para algo tan crítico como el suministro energético. Estados Unidos, que ya es el mayor exportador mundial de GNL, junto con Australia y proyectos emergentes en el este de África, se perfilan como las alternativas preferidas para diversificar la cartera, en parte porque los contratos estadounidenses ofrecen mayor flexibilidad de destino que los acuerdos tradicionales de largo plazo y rígidos del Golfo.
Un mercado que ya venía sobreofertado
La amenaza de sobreoferta no es nueva: distintos análisis del sector venían advirtiendo desde 2024 que la producción global de GNL crecería al menos 40% entre 2025 y 2030 respecto al trienio anterior, justo cuando la demanda en mercados maduros como Japón y Corea del Sur empieza a estancarse debido a su apuesta por las renovables. Qatar ya enfrentó un dilema similar hace más de una década, cuando el auge del shale gas estadounidense lo obligó a redirigir volúmenes originalmente destinados a Norteamérica hacia Asia y Europa.
Hoy la ecuación es más compleja: con cerca de tres cuartas partes de su nueva capacidad todavía sin contratar, QatarEnergy deberá decidir entre gestionar activamente el mercado restringiendo volúmenes, ofrecer condiciones más agresivas a compradores asiáticos e indios que ya diversifican con gas ruso y centroasiático, o asumir una porción mayor de ventas en el mercado spot, más volátil y menos rentable que los contratos de largo plazo que históricamente sostuvieron la economía qatarí.