Audio: https://clyp.it/1uwhxu2c
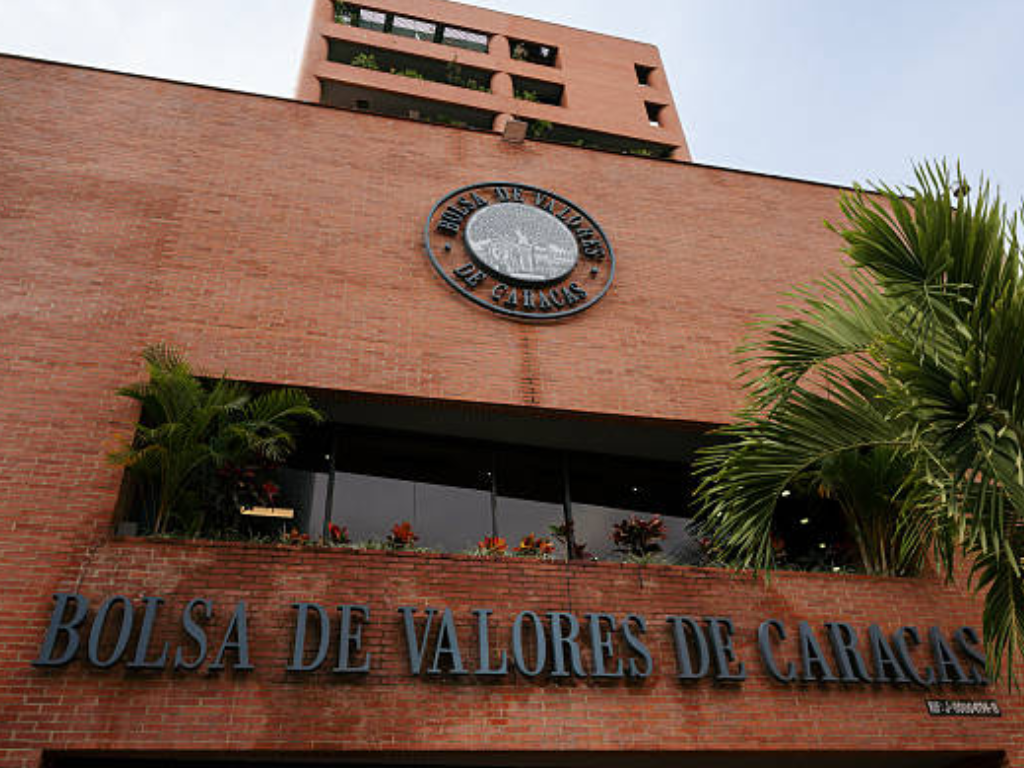
Víctor Julio Flores Rojas. – El desempeño reciente de la Bolsa de Valores de Caracas revela una radiografía compleja y asimétrica de nuestro mercado de valores. Las cifras globales muestran un dinamismo operativo impulsado por la imperiosa necesidad de financiamiento de la economía; sin embargo, el desglose por segmentos deja al descubierto una distorsión estructural, marcada por la concentración en un solo instrumento en la composición del volumen transado.
Al evaluar la distribución del monto total negociado, la disparidad en el comportamiento de los distintos mercados resulta evidente: el Mercado de Otros Bienes representa aproximadamente el 80% del total, mientras que la Renta Variable y la Renta Fija oscilan entre un 8% y un 10% cada una.
El volumen predominante del Mercado de Otros Bienes cobró un impulso relevante a partir de mediados del año pasado gracias a la intermediación —entre otras casas de bolsa— del Grupo Bursátil Venezolano, actor y promotor que le otorgó al segmento la visibilidad que hoy posee. Dicha presencia se profundizó notablemente a partir de abril de 2026, alcanzando un promedio superior a los 29 millones de dólares semanales y posicionándose como la principal arteria de liquidez de la Bolsa de Valores de Caracas.
Esta modalidad operativa nació formalmente del trabajo conjunto entre el ente regulador (SUNAVAL), las Casas de Bolsa y la propia BVC, en un momento en que se buscaban respuestas ágiles ante la parálisis del crédito bancario tradicional. El marco jurídico inicial se fijó el 28 de marzo de 2023, dando paso posteriormente a la Circular N.° DSNV/GCI/000014 del 16 de agosto de 2023. En dicha normativa se estableció con claridad que los activos negociados en este segmento (facturas, derechos de crédito y los Certificados de Financiamiento Bursátil – CFB) no constituyen objeto de oferta pública, asignando a las casas de bolsa la responsabilidad directa de armar los expedientes, comprobar la validez de las facturas cedidas y supervisar la cobranza.
El factoraje en la región frente al modelo de los CFB venezolanos
El factoraje es una herramienta clásica de gestión de tesorería diseñada para transformar las cuentas por cobrar comerciales en liquidez inmediata. En las bolsas de Latinoamérica —como la Bolsa de Valores de Lima con sus Facturas Negociables, la Bolsa Mercantil de Colombia (distinta de la Bolsa de Valores de Colombia) o el Mercado Argentino de Valores (MAV), especializado en factoring y productos no estandarizados—, el factoraje bursátil opera mediante la oferta pública de facturas electrónicas e instrumentos de crédito, debidamente inscritos y registrados en depósitos centrales de custodia.
Al comparar la operativa regional con el factoraje realizado a través de los CFB en Venezuela, nos encontramos con marcadas particularidades, principalmente el uso de un instrumento que opera fuera del régimen de oferta pública, así como su exclusión del Registro Nacional de Valores y de la CVV.
Que más del 80% del volumen de la BVC se concentre en prácticamente un único actor representa una exposición de todo el ecosistema bursátil a un riesgo sistémico de gran importancia. Por tanto, la democratización, estandarización y masificación de los Certificados de Financiamiento Bursátil (CFB) constituye no solo un requisito para garantizar la libre competencia, sino también una medida indispensable de estabilidad financiera.
Para abordar este desafío, se plantean las siguientes propuestas de acción:
1. Estandarización de Contratos: Unificar las condiciones operativas y jurídicas de los CFB para reducir la discrecionalidad y facilitar su adopción generalizada.
2. Oferta Pública Simplificada: Diseñar un régimen especial de registro ágil ante la SUNAVAL que permita formalizar estos instrumentos sin entorpecer su dinámica operativa.
3. Apertura de Mercado Secundario: Crear mecanismos de negociación secundaria que incrementen la liquidez y profundidad del instrumento.
4. Incorporación Definitiva al Mercado Ordinario: Integrar progresivamente el factoraje bursátil a la infraestructura operativa y de custodia tradicional del mercado de valores venezolano.
El mercado total de factoring en América del Sur alcanzó los 131.040 millones de dólares en el año 2025, según cifras reportadas por Fortune Business Insights. Mercados como el chileno, argentino, peruano y colombiano finalizaron el año 2025 con estimados de 50.000, 18.000, 15.410 y 10.000 millones de dólares, respectivamente.
Otorgarle carácter de título ejecutivo bursátil a un instrumento de negociación privado como los CFB podría ser el camino correcto para alcanzar, en nuestro mercado, cifras de escala similar a las señaladas.