Escuche el Editorial aquí: https://clyp.it/bjk4jq5l
Julio A. López, editor jefe. — Estamos peligrosamente cerca de un nuevo estallido en el mercado petrolero mundial.
El problema ya no es solamente el estrecho de Ormuz, cuyo tráfico permanece reducido a una fracción de sus niveles normales. Tampoco es únicamente Bab el-Mandeb, donde el tránsito marítimo acaba de caer a la mitad en plena expansión del conflicto hacia el mar Rojo.
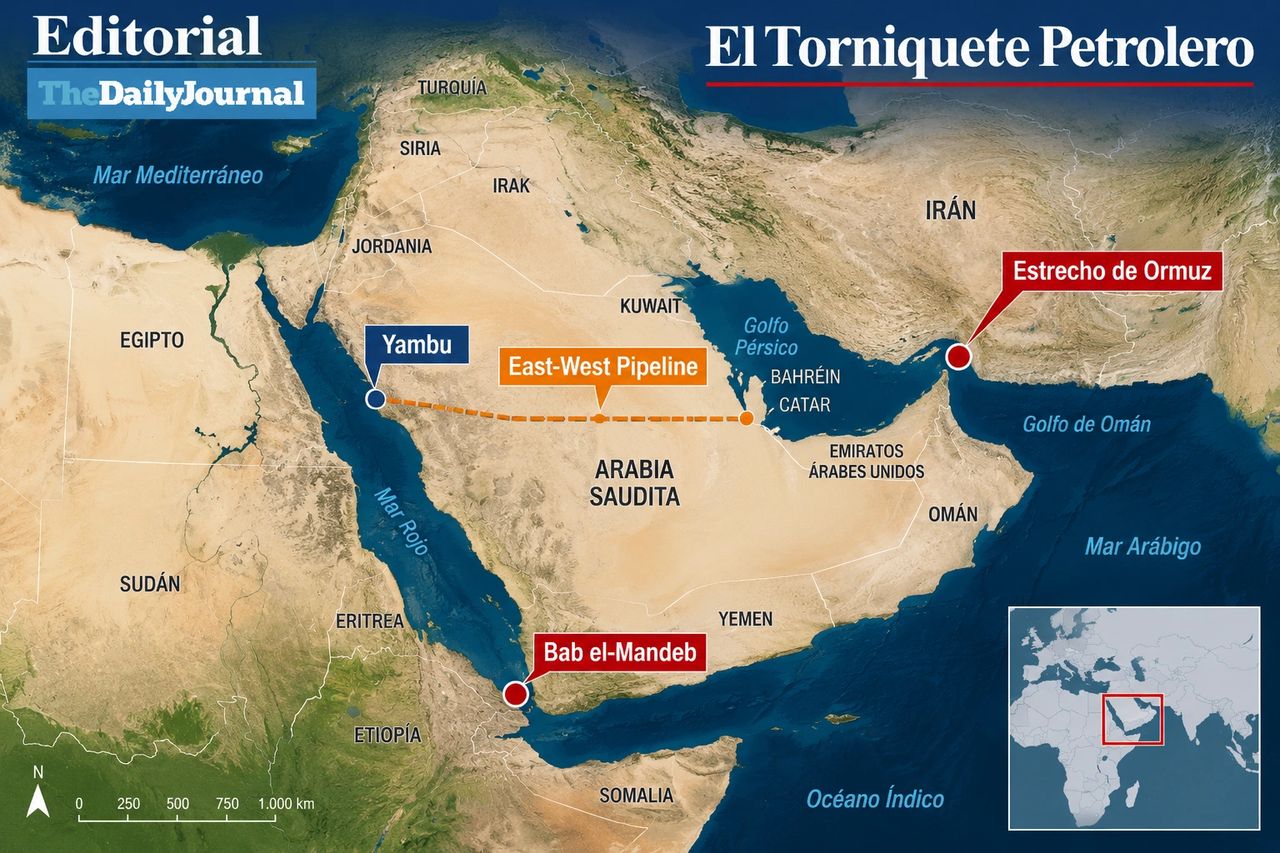
Ahora aparece un tercer punto de presión: el East-West Pipeline, el gigantesco oleoducto saudita que permite transportar petróleo desde los campos del este del reino hasta Yanbu, en el mar Rojo, evitando el paso por Ormuz.
El oleoducto quedó fuera de servicio tras ataques con drones. Y mientras Arabia Saudita evalúa los daños y no anuncia una fecha para su reapertura, operadores del mercado advierten que una interrupción prolongada podría comprometer alrededor de 4 millones de barriles diarios, lo que equivale a aproximadamente el 4% del suministro mundial.
El petróleo del Golfo se está quedando atrapado en un gigantesco torniquete.
Por un extremo está Ormuz. Por otro lado, Bab el-Mandeb y el mar Rojo. Y en medio, Arabia Saudita pierde temporalmente su principal arteria terrestre para transportar petróleo hacia el oeste.
La historia demuestra lo que puede ocurrir cuando el mercado percibe que faltarán barriles.
El 11 de julio de 2008, el Brent alcanzó aproximadamente US$147,50 por barril, mientras que el WTI llegó a US$147,27. Aquella escalada combinó una demanda mundial muy fuerte, un crecimiento limitado de la oferta, poca capacidad ociosa, inventarios ajustados y riesgos geopolíticos crecientes.
Pero 2026 ya nos ofreció una advertencia mucho más cercana.
En marzo, cuando la guerra y las restricciones de navegación por Ormuz interrumpieron el tránsito de enormes volúmenes de petróleo del Golfo, el crudo físico de Dubái llegó a negociarse en torno a US$169,75 por barril, superando ampliamente, en términos nominales, los máximos históricos alcanzados por Brent y WTI en 2008.
La diferencia es fundamental: aquellos US$169,75 correspondieron al mercado físico de Dubái, no al Brent. Sin embargo, demostraron hasta dónde puede llegar el precio de un barril disponible cuando los compradores comienzan a competir por suministros que pueden llegar físicamente a sus refinerías.
Hoy el Brent se encuentra alrededor de US$104,61. Para alcanzar los US$147,50 de 2008 tendría que subir aproximadamente un 41%.
En circunstancias normales semejante salto parecería extraordinario.
Estas no son circunstancias normales.
El peligro no consiste únicamente en la cantidad de petróleo que se produce. El problema es cuánto petróleo puede salir.
Arabia Saudita puede utilizar inventarios almacenados en el mar Rojo y recurrir temporalmente a otras alternativas logísticas. Pero los inventarios se consumen y las rutas tienen límites. Si el East-West Pipeline permanece cerrado mientras Ormuz continúa severamente restringido y Bab el-Mandeb se deteriora, el mercado comenzará a calcular no cuántos barriles existen bajo tierra, sino cuántos están realmente disponibles para la entrega.
Y allí puede comenzar el verdadero estallido.
Un mercado petrolero puede soportar durante algún tiempo una guerra, la amenaza a una ruta marítima o incluso la pérdida temporal de infraestructura. Lo excepcional de la situación actual es la concentración simultánea de esas presiones en los principales puntos de salida del petróleo del Golfo.
Eso es lo que hemos denominado el torniquete petrolero.
Y cada vuelta adicional del torniquete reduce el flujo, aumenta la presión y acerca al mercado a un punto en el que cualquier nuevo ataque, cualquier interrupción adicional o cualquier retraso en la reapertura de la infraestructura puede convertirse en el detonante.
El petróleo todavía no ha explotado en precio. El peligro es que las condiciones para que ocurra comienzan a alinearse.